
配偶者居住権について
配偶者居住権は「残された配偶者が、被相続人の自宅に無償で住み続けられるようにする法定の権利」です。
令和2年4月1日以降の相続から導入された新制度で、相続の際に「家に住み続ける権利(居住権)」と「家の所有権」を分けて扱えるようになりました。 亡くなった日が令和2年3月以前の場合、遺産分割協議が令和2年4月1日以降であっても、配偶者居住権は設定できません。遺言で配偶者居住権を遺贈することができますが、令和2年4月1日以降に作成された遺言である必要があります。
◆ 配偶者居住権とは何か
配偶者居住権とは、夫婦の一方が亡くなった場合に、残された配偶者が被相続人の所有する建物(夫婦で共有する建物でも可)に亡くなるまで又は一定の期間、無償で居住することができる権利です。
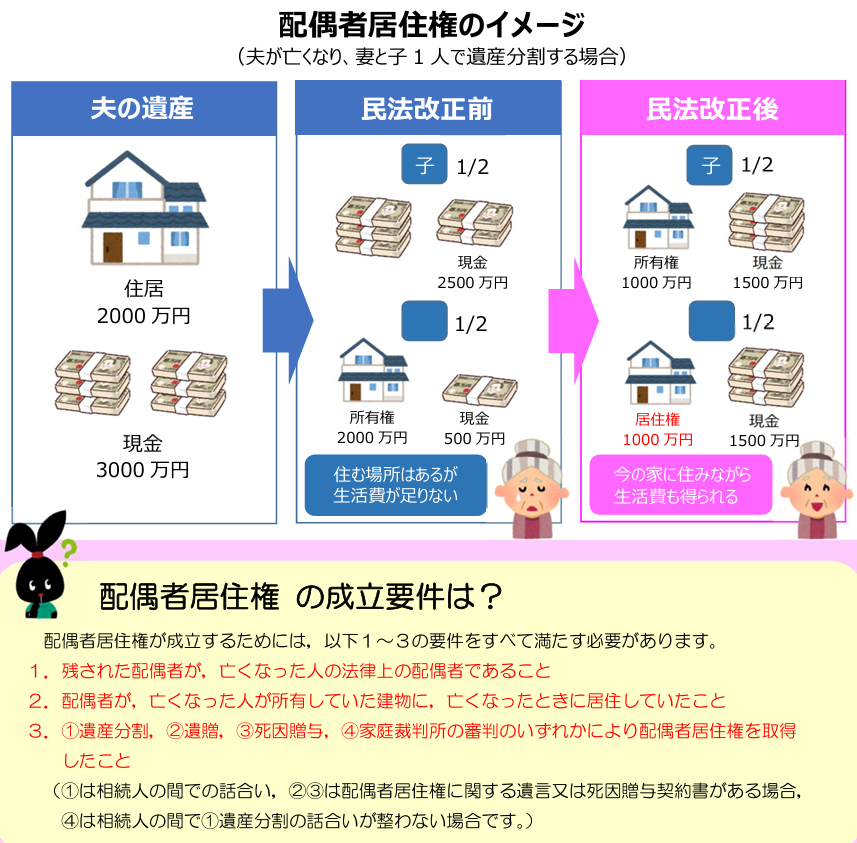
◆ 成立要件(すべて必要)
- 法律上の配偶者であること(内縁は不可)
- 相続開始時点でその建物に居住していたこと
- 遺産分割・遺贈・死因贈与・家庭裁判所の審判のいずれかで取得すること
◆ 権利の範囲と性質
- 建物全体に効力が及ぶ(一部しか使っていなくても全体)
- 譲渡不可(ただし所有者の承諾があれば第三者に賃貸は可能)
- 通常の必要費は配偶者が負担(固定資産税・通常の修繕費など)
- 建物が滅失したら権利は消滅
◆ 存続期間
- 原則:配偶者の終身
- ただし、遺産分割協議・遺言・家裁審判で期間を定めることも可能
◆ 登記について
配偶者居住権は、前記の成立要件を満たしていれば権利として発生していますが、配偶者居住権を第三者に対抗するためには登記が必要であり、居住建物の所有者は配偶者に対して配偶者居住権の登記を備えさせる義務を負っています。 配偶者居住権の設定登記は配偶者(権利者)と居住建物の所有者(義務者)との共同申請となります。 配偶者居住権の設定登記ができるのは建物のみで、その敷地である土地には登記できません。
亡くなった人が建物を配偶者以外と共有していた場合は、配偶者居住権の対象となりません。
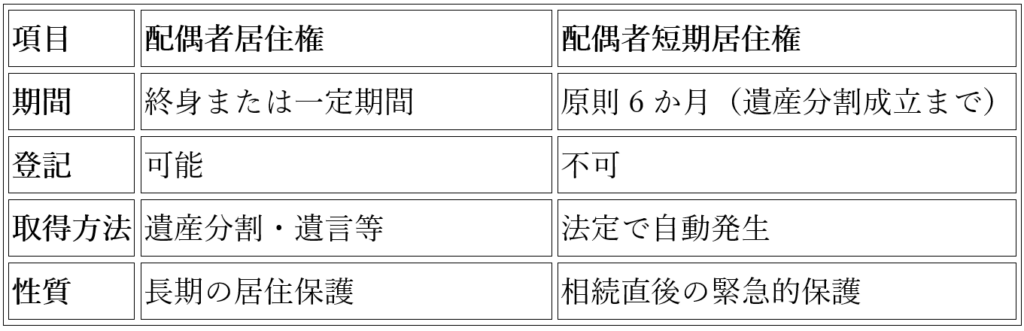
◆ 配偶者短期居住権とは
配偶者短期居住権は、亡くなった方の所有する建物に居住していた配偶者が、引き続き一定期間、無償で建物に住み続けることができる権利です。
◆ 配偶者短期居住権との違い
◆ メリット
- 住み慣れた家に住み続けられる。
- 家の所有権を取得しなくても、預貯金など他の財産を多く取得できる。
- 二次相続(配偶者死亡時)の節税効果が出る場合がある 。
◆ デメリット・注意点
- 建物の売却・賃貸には所有者の同意が必要。
- 配偶者が亡くなると権利は消滅(子などに引き継げない)。
- 共有建物には設定できない。
- 登記しないと第三者に対抗できない 。
配偶者居住権の価格はどのように評価される
相続税申告における配偶者居住権の評価は、国税庁が定めた方法によります。(相続税法第23条の2)
・配偶者居住権の価額
建物の時価 - 建物の時価 ×(残存耐用年数 − 存続年数)÷ 残存耐用年数 × 複利現価率
※相続税法上「時価」は実際の市場価格ではなく、固定資産税評価額
・居住建物の所有権
建物の時価 - 配偶者居住権の価額
・配偶者居住権に基づく敷地利用権
土地の時価 - 土地の時価 × 複利現価率
・居住建物の敷地
土地の時価 - 敷地利用権の評価額
参考:https://www.nta.go.jp/taxes/shiraberu/taxanswer/hyoka/4666.htm
国税庁が定めた方法は市場価格を求めるものではなく、相続税申告のための算式であり、遺産分割協議や調停での検証、配偶者居住権付きの不動産の取引には鑑定評価が必要となる場合があります。
令和元年12月に公益社団法人日本不動産鑑定士協会連合会が公表した「配偶者居住権等の鑑定評価に関する研究報告」には配偶者居住権の評価を鑑定評価として行う場合の留意点と手法についての考え方が示してあります。
・配偶者居住権の価格
Σ(対象建物の賃料相当額-必要費)×(割引率)
=(対象建物の賃料相当額-必要費)×(年金現価率) *経済的利益還元法
・配偶者居住権が付着した建物及びその敷地の経済価値
(配偶者居住権消滅時の建物及びその敷地の価格)×(複利現価率) *権利消滅時現価法
・鑑定評価額
配偶者居住権と当該権利が付着した建物及びその敷地のそれぞれの経済価値の比率によって配分して配偶者居住権と当該権利が付着した建物及びその敷地の内訳価格を求める。また、配偶者居住権と当該権利が付着した建物及びその敷地のそれぞれを独立の財産とした価格を求める場合には経済的利益還元法を適用して求めた経済価値が鑑定評価額となる。
高齢化が進み平均寿命が延びたことにより、夫婦の一方が亡くなった後、残された配偶者が長期間にわたり生活を継続することも多くなりました。相続人が複数の場合、自宅の所有権を相続しても、預貯金等の資産を相続できなければ、生活を継続していくうえで支障が出ますが、自宅不動産の価値を「居住権」と「居住権の負担が付いた所有権」に分けることで、配偶者が取得する「居住権」の評価額が低くなる分、預貯金などの金融資産をより多く、相続できる可能性が高まります。こうして、残された配偶者の居住権が保護されるようになりました。
今回は令和2年4月1日に施行された配偶者居住権について、少しお話しさせていただきました。新たな法律が制定されることにより、扱う不動産鑑定評価も変わりますが、鑑定評価に関わる利害関係人等の不測の損害を防止し、鑑定評価の信頼性向上に向けて、努力していきたいと思っています。
当事務所では、売買、賃貸、相続等様々なケースでの鑑定評価を扱っておりますので、まずは電話1本からご相談ください。当社のホームページからもお問い合わせを受け付けています。